После погашения ипотеки с материнским капиталом: квартира становится семейной
После погашения ипотеки с материнским капиталом: квартира становится семейной
Последний платёж по ипотеке часто воспринимается как финальная точка: кредит закрыт, и квартира наконец принадлежит семье без оговорок. Но у этой истории есть ещё один слой. Банк завершает расчёты по долгу, государственный реестр обновляет сведения об обременении, а использование материнского капитала связано с отдельным оформлением общей собственности. Эти события относятся к одной квартире, но происходят не обязательно в один день.
Погашенный долг и снятая запись — не одно событие
Когда заёмщик вносит последний платёж, обязательство перед банком прекращается. Однако запись об ипотеке в Едином государственном реестре недвижимости описывает не остаток долга, а право банка на залог квартиры. Поэтому она не исчезает только потому, что на счёте больше нет задолженности: для её погашения требуется предусмотренное законом основание и регистрационное действие.
Между финальным расчётом и обновлением сведений в ЕГРН может пройти время. Закон устанавливает общий срок регистрации погашения ипотечной записи — три рабочих дня после поступления соответствующего заявления или документа в орган регистрации прав. Отсчёт связан именно с поступлением основания, а не с датой последнего платежа. По этой причине две новости — «кредит закрыт» и «обременение снято» — описывают соседние, но разные этапы.
Для семьи это не формальность ради формальности. Пока запись остаётся в реестре, квартира продолжает отображаться как заложенная, даже если расчёты с кредитором уже завершены. После её погашения исчезает именно залоговое ограничение; сведения о том, кому принадлежит жильё, от этого автоматически не меняются.
Материнский капитал оставляет за квартирой семейную историю
Если в оплате жилья участвовал материнский капитал, финальный платёж не отменяет требований, связанных с оформлением квартиры в общую собственность семьи. Владелец сертификата, его супруг и дети должны получить доли в предусмотренном порядке. При этом речь не о повторном распределении после каждой перемены в кредитном графике, а о самостоятельной части оформления приобретённого жилья.
Разъяснения Социального фонда России указывают шестимесячный срок для оформления долей, но отправное событие зависит от того, как семья приобрела жильё и использовала средства. В ипотечных сценариях им может быть полное погашение кредита, а для отдельных схем — снятие обременения. Это не одна универсальная дата для всех сделок, поэтому конкретный срок определяется применимым сценарием покупки.
Если семья уже оформила общую собственность, погашение кредита не означает, что доли нужно выделять заново. Если же это оформление ещё впереди, снятие залога не заменяет его: в реестре прекращается право залога и отдельно отражается состав собственников. У этих действий разный смысл, даже когда они следуют одно за другим.
У семей, которые присматривают квартиру в «Вознесенском», история будущего дома начинается с выбора планировки, а завершается несколькими самостоятельными юридическими событиями. Так проще воспринимать квартиру не как запись о кредите, а как семейное пространство, для которого важны и расчёты, и понятный состав владельцев.
Иногда кажется, что одного подтверждения банка о закрытии кредита достаточно для всей истории квартиры. Но оно говорит о расчётах с кредитором, тогда как запись об ипотеке и сведения о владельцах отвечают на другие вопросы. Эти факты связаны, но не подменяют друг друга. Когда семья видит в них разные части одной покупки, финальный платёж перестаёт выглядеть единственным событием, после которого больше ничего не меняется.
Одна квартира — две стороны оформления
После полной выплаты у жилья меняется положение по отношению к кредитору: ипотечная запись должна быть погашена в реестре. Отдельно существует семейная сторона собственности, связанная с использованием материнского капитала. Именно поэтому фраза «ипотека закрыта» сама по себе не отвечает на вопрос, завершены ли все действия с квартирой.
Когда эти процессы разделены, итог становится яснее. Банк больше не ждёт платежей, ЕГРН перестаёт показывать залог, а право на квартиру оформлено так, как того требует её история покупки. Никакой новой сделки между близкими здесь не возникает автоматически: речь о последовательном приведении сведений о жилье в соответствие с уже состоявшимися расчётами и семейными правами.
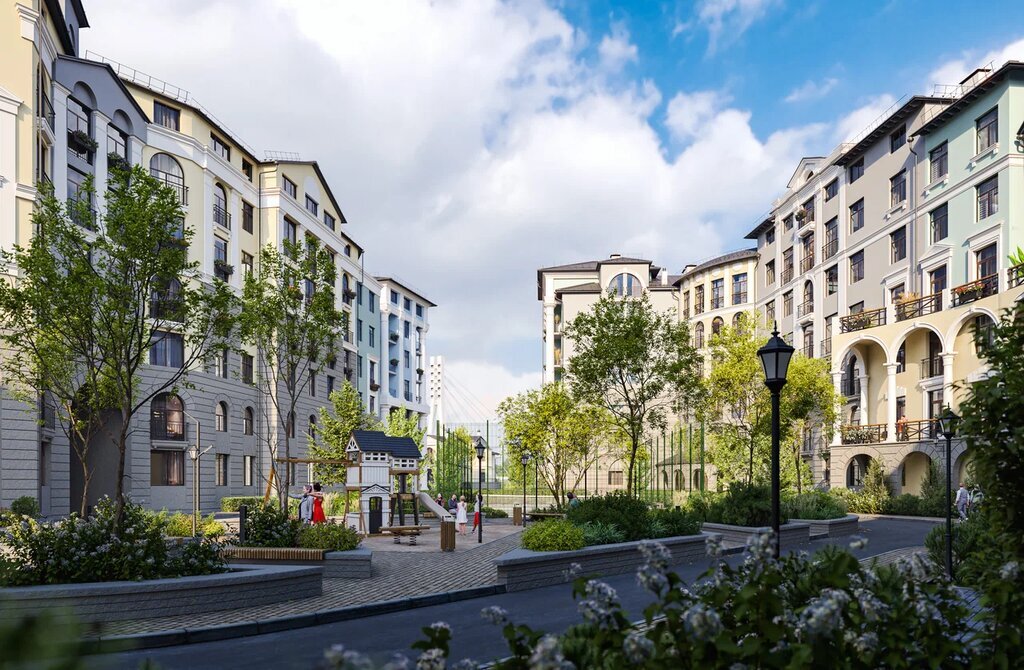
В результате погашение ипотеки становится важным рубежом, но не единственной финальной точкой. Для семьи это переход от ежемесячных расчётов к спокойному владению жильём, где банковское обязательство завершено, а собственность отражает участие всех членов семьи.
Если выбираете квартиру для семьи, позвоните — специалисты подскажут по планировкам и вариантам покупки.+7 (3452) 68-10-10